خدمات مصرفية متحركة من ADIB
- 15.14Kالمراجعات
- 4.6
- المطوّر
- Abu Dhabi Islamic Bank
- تاريخ الإصدار
- 16/10/2016
لقطات الشاشة
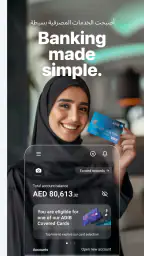
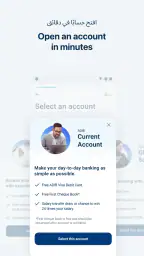
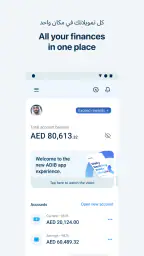
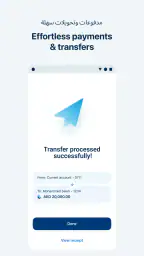
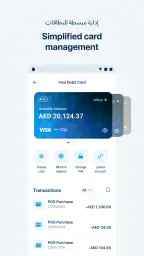
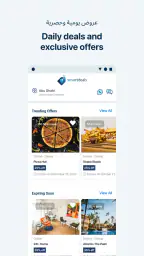
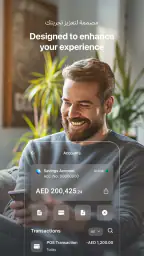
عندما أحتاج إلى إنجاز مهمة مصرفية بسرعة من الهاتف، أفضل أن أجد الأدوات الأساسية في تطبيق واضح بدل الانتقال بين الفروع أو الاعتماد على جهاز الكمبيوتر. من هذه الزاوية، تبدو خدمات مصرفية متحركة من ADIB خيارًا عمليًا لعملاء مصرف أبوظبي الإسلامي الذين يريدون متابعة أموالهم وإدارة تعاملاتهم اليومية من مكان واحد. تجربتي معه تترك انطباعًا إيجابيًا عمومًا، لكن فائدته الحقيقية تعتمد على علاقتك أصلًا بالمصرف وعلى نوع العمليات التي تنفذها عادة.
التطبيق ليس أداة مالية عامة تصلح لأي شخص، بل قناة مصرفية مرتبطة بخدمات أبوظبي الإسلامي. وهذا التفصيل مهم قبل تنزيله: إذا كان حسابك لدى مصرف آخر، فلن يكون بديلًا شاملًا لتطبيق مصرفك الحالي. أما إذا كنت عميلًا للمصرف وتريد الوصول إلى حساباتك أثناء التنقل، فوجود تطبيق مخصص على الهاتف يجعل التعاملات اليومية أكثر مرونة وأقل اعتمادًا على أوقات الدوام.
تجربة الاستخدام وما الذي يبرر الاعتماد عليه
أكثر ما أعجبني في هذا النوع من التطبيقات هو اختصار المسافة بين الحاجة والفعل. بدل تأجيل مهمة بسيطة إلى وقت لاحق، أستطيع فتح التطبيق، مراجعة وضعي المالي، ثم اتخاذ القرار المناسب مباشرة. هذا مفيد خصوصًا عندما أكون خارج المنزل أو أحتاج إلى التأكد من حركة الحساب قبل شراء مهم أو التزام مالي قريب.
ينتمي التطبيق إلى فئة الشؤون المالية، وتطوره جهة مصرفية معروفة هي Abu Dhabi Islamic Bank. لذلك لا أتعامل معه كأداة ميزانية مستقلة أو محفظة دفع منفصلة، بل كواجهة للهاتف للوصول إلى العلاقة المصرفية القائمة. هذا ينعكس على طريقة تقييمه: معيار النجاح هنا ليس كثرة الرسوم البيانية أو النصائح المالية، وإنما سهولة الوصول إلى الخدمات المصرفية التي أحتاجها دون تعقيد غير ضروري.
الانتشار الحالي يعطيه حضورًا قويًا بين مستخدمي أندرويد؛ فقد تجاوز عدد مرات التثبيت مليون تثبيت، وحصل على متوسط تقييم يبلغ 4.6 من المستخدمين. هذه الأرقام لا تعني أن التجربة مثالية للجميع، لكنها تشير إلى أن التطبيق ليس مشروعًا هامشيًا أو خدمة قليلة الاستخدام. كما أن وجود عدد كبير من المراجعات يمنح المستخدم الجديد مادة كافية لملاحظة الأنماط المتكررة في تجارب الآخرين قبل الاعتماد عليه.
أرى أن أهم نقطة عملية هي استخدامه كجزء من روتين مالي صغير، لا فتحه عشوائيًا عند حدوث مشكلة فقط. مثلًا، يمكنني مراجعة الحساب قبل الخروج للتسوق، التأكد من آخر الحركات بعد تنفيذ معاملة، ثم إغلاق التطبيق بدل ترك القرارات المالية مبنية على الذاكرة. هذه العادة البسيطة تقلل المفاجآت وتساعدني على اكتشاف أي حركة غير متوقعة في وقت مبكر.
سيناريو يومي يكشف قيمته
لنفترض أنني في طريقي لشراء جهاز منزلي، وأريد معرفة المبلغ المتاح قبل إتمام الدفع. في السابق قد أؤجل الشراء حتى أصل إلى جهاز كمبيوتر أو أبحث عن جهاز صراف قريب. مع التطبيق، أبدأ بمراجعة الحساب من الهاتف، وأتأكد من الحركات الأخيرة، ثم أقرر إن كان الوقت مناسبًا للشراء. بعد ذلك أستطيع العودة إلى التطبيق للتحقق من ظهور المعاملة بدل الاعتماد على رسالة أو إيصال قد أضيعه.
قيمة هذا السيناريو ليست في أنه معقد، بل في أنه يتكرر كثيرًا. الخدمات المصرفية اليومية غالبًا تتكون من أسئلة قصيرة: هل وصل المبلغ؟ هل خرجت الدفعة؟ هل الرصيد يسمح؟ كلما كانت الإجابة متاحة بسرعة، قلّ الاحتكاك في إدارة المال. بالنسبة لي، هذه هي الحجة الأقوى لصالح التطبيق، وليس مجرد وجوده على الهاتف.
ومن الاستخدامات المفيدة أيضًا متابعة الحساب أثناء السفر أو التنقل. عندما لا أكون قريبًا من فرع، يصبح الهاتف نقطة الوصول الأكثر منطقية. لكنني لا أتعامل مع هذه الراحة كدعوة إلى استخدام التطبيق على أي شبكة عامة أو ترك الهاتف دون حماية؛ التطبيقات المصرفية تستحق عادات أكثر حذرًا من تطبيقات الأخبار أو التواصل الاجتماعي، حتى عندما تكون الواجهة سهلة.
ماذا يفعل أفضل من البدائل المعتادة؟
البديل التقليدي هو زيارة الفرع أو استخدام جهاز الصراف أو الانتظار حتى أعود إلى الحاسوب. هذه الخيارات تظل مهمة في بعض الحالات، خصوصًا عندما أحتاج إلى مساعدة مباشرة أو إجراء لا أفضّل تنفيذه من شاشة صغيرة. لكنها أقل ملاءمة للمهام المتكررة التي لا تتطلب وجود موظف.
مقارنةً بتطبيقات الميزانية المستقلة، يمتلك هذا التطبيق ميزة الاتصال المباشر بالخدمات المصرفية الخاصة بالمصرف بدل مطالبة المستخدم بإدخال بياناته يدويًا في أداة خارجية. وفي المقابل، لا أتوقع منه أن يقدم تحليلًا ماليًا عميقًا مثل تطبيق متخصص في تتبع الإنفاق عبر حسابات متعددة. إذا كان هدفي هو بناء ميزانية منزلية تجمع عدة بنوك، فقد تكون أداة مالية مستقلة أنسب. أما إذا كان هدفي إدارة حسابي لدى أبوظبي الإسلامي، فالتطبيق المصرفي المباشر هو الخيار الأكثر طبيعية.
كما أن الفرق بينه وبين الموقع المصرفي على المتصفح يظهر في السياق العملي. الهاتف معي أغلب الوقت، ولا أحتاج إلى البحث عن جهاز أو فتح نافذة جديدة. لكن الشاشة الأصغر قد تجعل مراجعة تفاصيل كثيرة أقل راحة، لذلك أفضّل تنفيذ المهام السريعة من التطبيق، واللجوء إلى القنوات الأخرى عندما تكون المعاملة طويلة أو تحتاج إلى قراءة دقيقة للمعلومات.
تفاصيل صغيرة تحسن طريقة الاستخدام
أول نصيحة أقدمها هي عدم اعتبار صفحة الرصيد كافية وحدها. عند مراجعة وضعك المالي، من الأفضل النظر أيضًا إلى الحركات الحديثة والتأكد من أن التغير الذي تراه منطقي. الرصيد يعطيك صورة مختصرة، أما سجل الحركة فيساعدك على فهم سبب التغير. هذه الخطوة مفيدة بعد المشتريات الكبيرة أو عند انتظار مبلغ منقول إلى الحساب.
النصيحة الثانية هي تخصيص لحظة ثابتة للمراجعة بدل فتح التطبيق فقط عند القلق. يمكن أن تكون المراجعة بعد استلام الدخل أو قبل سداد التزاماتك المعتادة. بهذه الطريقة يصبح التطبيق أداة متابعة، لا مجرد وسيلة طوارئ. كما أن اكتشاف المشكلة مبكرًا أسهل من محاولة إعادة بناء ما حدث بعد أسابيع.
أما النصيحة الثالثة فتتعلق بالتمييز بين ما يستطيع التطبيق تسهيله وما يحتاج إلى قناة أخرى. الهاتف ممتاز للوصول السريع والمراجعة، لكنه ليس دائمًا المكان الأفضل لاتخاذ قرار مالي كبير أو قراءة شروط طويلة. إذا شعرت أن العملية غير واضحة، أفضّل التوقف وطلب المساعدة من المصرف بدل الضغط المتكرر على الخيارات على أمل الوصول إلى النتيجة الصحيحة.
ومن المفيد كذلك إبقاء التطبيق محدثًا عندما يظهر إصدار جديد. الإصدار الحالي هو 8.9.0، ويعمل على أجهزة تبدأ من نظام أندرويد 7.0. هذا يجعله مناسبًا لعدد واسع من الأجهزة التي لا تزال مستخدمة، لكن أصحاب الهواتف القديمة جدًا قد يواجهون تجربة أقل سلاسة بسبب أداء الجهاز نفسه، لا بسبب التطبيق وحده. قبل الاعتماد عليه في سفر أو مهمة عاجلة، أنصح بفتحه وتجربة الوصول إلى الحساب مسبقًا.
القيود التي يجب أن تعرفها قبل الاعتماد عليه
أكبر قيد واضح هو ارتباط التطبيق بمصرف واحد. هذه ليست مشكلة إذا كان حسابك لدى أبوظبي الإسلامي، لكنها تصبح عائقًا لمن يدير حسابات أساسية لدى مصارف متعددة ويريد لوحة موحدة. في هذه الحالة، قد تحتاج إلى تطبيقات مختلفة أو أداة خارجية للتجميع، مع الانتباه إلى أن الراحة لا ينبغي أن تأتي على حساب وضوح الأمان والخصوصية.
هناك قيد آخر مرتبط بطبيعة الهاتف. البطارية الضعيفة، الاتصال غير المستقر، أو استخدام جهاز قديم يمكن أن يحول أبسط مهمة إلى تجربة مزعجة. لذلك لا أعتبر التطبيق بديلًا كاملًا لكل قناة مصرفية. أحتفظ بخيار التواصل مع المصرف أو زيارة الفرع عندما تكون المعاملة حساسة أو عندما لا أستطيع التأكد من نتيجتها من الشاشة.
كما أن سهولة الوصول قد تشجع بعض المستخدمين على اتخاذ قرارات سريعة أكثر مما ينبغي. رؤية الحساب خلال ثوانٍ أمر مريح، لكن تحويل المال أو تنفيذ التزام ليس قرارًا يجب اتخاذه بلا مراجعة. من الأفضل قراءة تفاصيل العملية قبل تأكيدها، والتأكد من الحساب أو المبلغ أو الغرض، خصوصًا عندما أكون مستعجلًا.
لا أرى هذا القيد سببًا لرفض التطبيق، بل سببًا لاستخدامه بوعي. التطبيق المصرفي الجيد يقلل الوقت، لكنه لا يلغي مسؤولية المستخدم. وعندما تكون واجهة الهاتف مختصرة، يصبح الانتباه إلى التفاصيل أهم، لا أقل.
لمن أوصي به، ومن قد يختار غيره؟
أوصي به أولًا لعملاء أبوظبي الإسلامي الذين يريدون إدارة شؤونهم المصرفية من الهاتف بدل الاعتماد على الفرع أو المتصفح. يناسب الشخص الذي يتابع رصيده وحركاته بانتظام، ويتنقل كثيرًا، ويقدّر القدرة على مراجعة حسابه في الوقت الذي يناسبه. كما يناسب المستخدم الذي يريد قناة مصرفية رسمية بدل إدخال معلوماته في أدوات مالية عامة.
أراه مناسبًا أيضًا لمن بدأ يكوّن عادة متابعة مالية. لا تحتاج إلى أن تكون خبيرًا في الاستثمار أو التخطيط المالي كي تستفيد منه؛ يكفي أن تريد معرفة ما يحدث في حسابك واتخاذ قرارات يومية أكثر ترتيبًا. وجوده على الهاتف يجعل المراجعة أسهل من انتظار نهاية الشهر لاكتشاف أن الإنفاق خرج عن الخطة.
في المقابل، قد لا يكون الخيار الأفضل لمن لا يملك حسابًا لدى المصرف، أو لمن يريد إدارة عدة مؤسسات مالية من واجهة واحدة، أو لمن يبحث عن رسوم تحليلية متقدمة للميزانية والإنفاق. كذلك قد يفضل بعض المستخدمين التعامل الحضوري إذا كانوا يحتاجون إلى شرح شخصي أو يشعرون براحة أكبر عند تنفيذ المعاملات بمساعدة موظف.
التطبيق مجاني، وتصنيفه العمري PEGI 3، لذلك لا توجد تكلفة شراء مباشرة تمنع تجربة القناة الرقمية. لكن المجانية لا تعني أن كل قرار مالي يصبح بلا تبعات؛ ينبغي دائمًا مراجعة تفاصيل أي خدمة أو معاملة قبل تأكيدها، والتمييز بين استخدام التطبيق للوصول إلى الحساب وبين الحصول على نصيحة مالية متخصصة.
الحكم النهائي بعد الاستخدام
انطباعي النهائي أن خدمات مصرفية متحركة من ADIB ينجح عندما أتعامل معه كأداة مصرفية يومية مركزة: أفتح الحساب، أراجع الحركة، أتابع وضعي، وأعود إلى القنوات الأخرى عند الحاجة. قوته في القرب والسرعة والارتباط المباشر بمصرف أبوظبي الإسلامي، وليس في محاولة أن يكون تطبيق ميزانية شاملًا أو مستشارًا ماليًا كاملًا.
تاريخ إطلاقه يعود إلى عام 2016، واستمراره بإصدار حديث وانتشاره بين المستخدمين يمنحانه أساسًا مطمئنًا لمن يريد تجربة الخدمات المصرفية عبر الهاتف. ومع ذلك، لا ينبغي أن يحجب ذلك الحدود الطبيعية لأي تطبيق مصرفي على شاشة صغيرة، ولا الحاجة إلى التحقق قبل تنفيذ العمليات المهمة.
إذا كنت عميلًا للمصرف وتريد تقليل الزيارات غير الضرورية ومتابعة حسابك أثناء يومك، فأنا أراه خيارًا يستحق التجربة. أما إذا كنت تبحث عن إدارة مالية تجمع بنوكًا متعددة أو تحليلات ميزانية مفصلة، فابحث عن أداة مكملة بدل توقع أن يقوم هذا التطبيق بكل شيء. الخلاصة العملية: هو مناسب جدًا للوصول المصرفي اليومي، بشرط أن تستخدم سرعته مع قدر كافٍ من الانتباه.
أبرز المزايا
- واجهة عربية واضحة وسهلة الاستخدام
- تحويل الأموال ودفع الفواتير من الهاتف
- إمكانية إدارة البطاقات ومتابعة العمليات فورًا
- تسجيل دخول آمن عبر البصمة أو التعرف على الوجه
- العثور على الفروع وأجهزة الصراف القريبة بسهولة
القيود
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا من البنك
- يعتمد الأداء على جودة الاتصال بالإنترنت
- قد تواجه تحديثات التطبيق مشكلات توافق مؤقتة
- بعض العمليات تحتاج إلى خطوات تحقق إضافية
- توفر الميزات قد يختلف حسب الدولة ونوع الحساب
الأسئلة الشائعة
ما هي خدمات مصرفية متحركة من ADIB، وما الذي يمكنني فعله من خلالها؟
تطبيق خدمات مصرفية متحركة من ADIB هو منصة مصرفية تتيح لعملاء مصرف أبوظبي الإسلامي إدارة حساباتهم من الهاتف بسهولة. بعد تسجيل الدخول، يمكن عادةً الاطلاع على الأرصدة وكشوف الحساب، تحويل الأموال، دفع الفواتير، إدارة البطاقات، ومراجعة بعض المنتجات والخدمات المصرفية. قد تختلف الوظائف المتاحة حسب نوع الحساب، الدولة، وإصدار التطبيق.
هل تطبيق خدمات مصرفية متحركة من ADIB آمن للاستخدام؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي، وتشفير الاتصال لحماية بيانات العملاء والمعاملات. ومع ذلك، تبقى سلامة الحساب مرتبطة بسلوك المستخدم؛ لذلك يُنصح بتحميل التطبيق من المتاجر الرسمية فقط، وتجنب مشاركة كلمة المرور أو رموز التحقق، وعدم استخدام الخدمات المصرفية عبر شبكات Wi‑Fi عامة أو أجهزة غير موثوقة.
كيف يمكنني التسجيل أو تفعيل الخدمات المصرفية عبر الهاتف؟
يحتاج التسجيل غالباً إلى امتلاك حساب أو بطاقة لدى ADIB ورقم هاتف محمول مسجل لدى المصرف. افتح التطبيق واتبع خطوات إنشاء اسم المستخدم وكلمة المرور، ثم أكمل التحقق باستخدام البيانات المطلوبة أو رمز التفعيل المرسل إلى هاتفك. إذا لم يكن رقمك محدثاً أو واجهت مشكلة في التفعيل، فقد تحتاج إلى التواصل مع خدمة العملاء أو زيارة أحد الفروع.
هل يمكنني تحويل الأموال ودفع الفواتير باستخدام التطبيق؟
نعم، يوفر التطبيق عادةً أدوات لإجراء التحويلات بين حساباتك، وإلى مستفيدين آخرين وفق الحدود والإجراءات المعتمدة من المصرف، إضافة إلى سداد بعض الفواتير والخدمات. قبل تأكيد أي عملية، راجع اسم المستفيد والمبلغ والرسوم والتفاصيل بعناية. قد تتطلب إضافة مستفيد جديد أو تنفيذ تحويلات معينة تحققاً إضافياً أو فترة انتظار أمنية.
ماذا أفعل إذا فقدت هاتفي أو نسيت بيانات الدخول إلى التطبيق؟
إذا فقدت هاتفك، تواصل مع ADIB بأسرع وقت لتعطيل الوصول الرقمي أو تأمين حسابك، كما ينبغي إيقاف شريحة الهاتف إذا لزم الأمر. عند نسيان كلمة المرور، استخدم خيار الاستعادة داخل التطبيق إن كان متاحاً واتبع خطوات التحقق الرسمية. لا تطلب المساعدة عبر روابط غير معروفة، ولا تشارك رموز التحقق أو بياناتك المصرفية مع أي شخص يدعي تمثيل المصرف.


